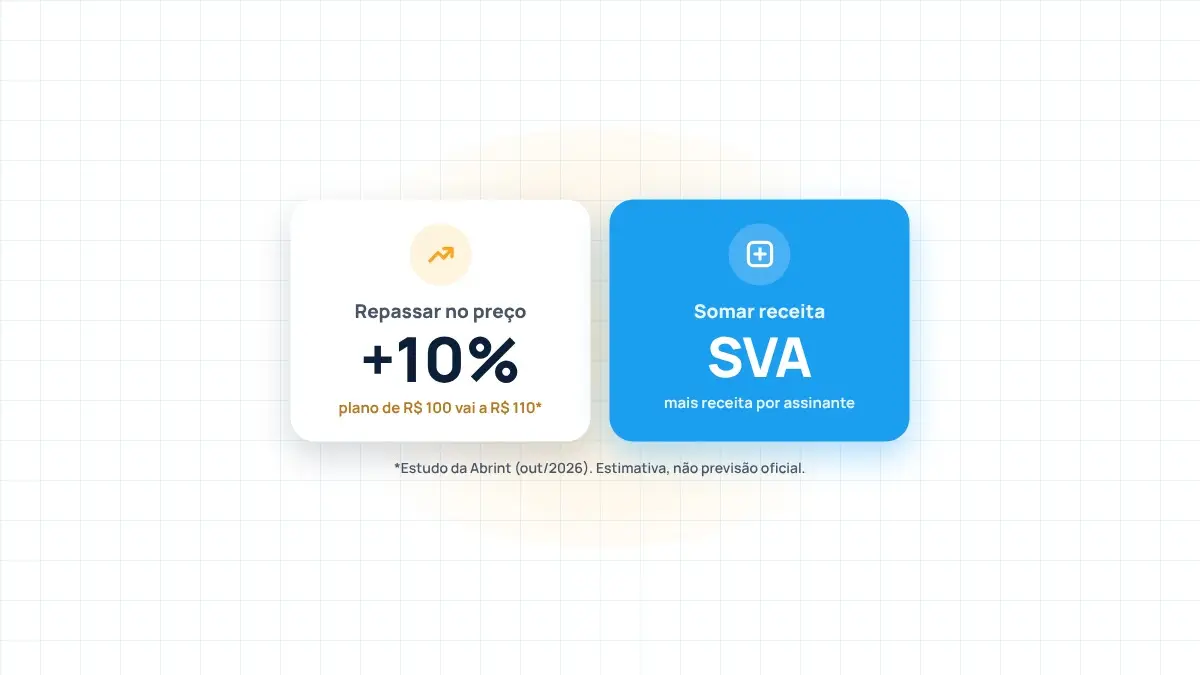
A Norma 4 tem fim previsto para 31 de dezembro de 2026. A partir de 1º de janeiro de 2027, o novo Regulamento Geral dos Serviços de Telecomunicações (RGST) passa a valer, e a conexão à internet fixa deixa de ser enquadrada como Serviço de Valor Adicionado. Um estudo feito para a Abrint e divulgado nesta semana coloca um número nessa mudança: se a separação do faturamento entre SCM e SCI deixar de ser aceita, um plano de R$ 100 precisaria subir para R$ 110 só para o provedor manter a mesma receita líquida.
O que o estudo calcula
O estudo, de outubro de 2026, parte de três premissas:
- Faturamento dividido em 60% para SCM e 40% para SCI.
- ICMS médio de 20% sobre a parcela de telecom.
- Nenhum ICMS ou ISS sobre a parcela de conexão.
Com a separação, a carga estadual e municipal fica em cerca de 12% da receita bruta. Se tudo passar a ser tratado como SCM, sobe para 20%. São 8 pontos percentuais a mais.
Na prática, um provedor que fatura R$ 1 milhão por mês teria um custo adicional de R$ 80 mil por mês, quase R$ 1 milhão por ano. O cálculo não inclui CBS nem PIS/Cofins.
O preço sobe, e a base sente
O estudo também simula o repasse ao cliente. Em um cenário com 70% de repasse, os provedores regionais reajustariam cerca de 7%, e o setor poderia perder perto de 844 mil acessos de banda larga fixa. Com 40% de repasse, o reajuste seria de cerca de 4%, e a perda, de aproximadamente 482 mil acessos.
Sem repasse, o estudo estima entre 3 mil e 5 mil prestadoras em risco crítico. Com repasse parcial, o número cai, mas não desaparece. O próprio documento ressalta que essa estimativa vem de um teste de estresse e “não é uma previsão estatística oficial”, porque faltam dados públicos completos sobre margens e caixa dos provedores.
O impacto maior se concentraria em 2027 e 2028. A partir daí, a diferença vai diminuindo com a transição da reforma tributária, até desaparecer em 2033, com a extinção do ICMS.
O que ainda está em aberto
- O estudo afirma que a consequência “não é automática”: o fim da Norma 4, por si só, não altera a possibilidade de prestar SVA nem a competência tributária.
- A divisão 60/40 é um parâmetro de sensibilidade, não uma média nacional comprovada.
- A Abrint pede ao governo e à Anatel a prorrogação da Norma 4, até que a substituição seja debatida. Até agora não há resposta pública ao pedido.
Ou seja: o risco é real, mas o tamanho dele depende de regulamentação, interpretação e da documentação de cada provedor. Valide o cenário da sua operação com contador e advogado.
Reajuste não é a única alavanca
Para a maioria dos provedores regionais, subir o preço da conexão em um mercado competitivo tem custo alto: cancelamento, migração para concorrente e desconto para reter. Por isso, a pergunta útil para 2027 não é só “quanto repassar”, mas também “quanta receita nova cabe em cada assinante”.
É aqui que o SVA entra. Não para eliminar o impacto do ICMS, que é outra discussão, mas para aumentar a receita por assinante e diluir a pressão sobre a margem sem mexer no preço da conexão.
Categorias com imunidade constitucional
Com a reforma tributária, algumas categorias de SVA ganham um peso estratégico extra:
- Livros e audiolivros digitais: imunidade prevista no art. 150, VI, “d”, da Constituição, confirmada pelo STF (RE 330.817 e Súmula Vinculante 57) e reafirmada na LC 214/2025, art. 9º.
- Música nacional: imunidade prevista no art. 150, VI, “e”, da Constituição, para conteúdo de autores e intérpretes brasileiros, também reafirmada no art. 9º da LC 214/2025.
São receitas que entram no plano com segurança jurídica consolidada, e não com aposta em regulamentação futura.
Documentação continua decisiva
O próprio estudo lembra que a segregação de receitas precisa ser sustentada por contratos, notas fiscais, contabilidade e pelas características reais dos serviços. Vale para a conexão e vale para o SVA.
O que o provedor pode fazer agora
- Simule o seu cenário: aplique a diferença de carga ao seu faturamento e veja quanto pesa na margem.
- Revise a documentação: contratos, notas e registros contábeis de cada serviço do plano.
- Calcule a receita por assinante que falta: quanto de receita nova por cliente cobriria parte do impacto sem reajuste cheio.
- Priorize SVAs com segurança jurídica: livros, audiolivros e música nacional têm imunidade consolidada.
Na ISP Solution, o provedor contrata direto com o fornecedor de cada SVA, com preço direto e sem pedágio de intermediação. A gestão é feita por especialista do produto, com mais margem para o provedor e menos complexidade na operação. São mais de 50 provedores parceiros, mais de 20 fornecedores e mais de 1,5 milhão de clientes ativados.
Quer simular quanto de receita por assinante cabe no seu plano antes de 2027? Fale com o nosso time.