Há anos o provedor regional que vende internet junto com serviços de valor agregado convive com a mesma dúvida: até onde a receita de SVA se sustenta numa fiscalização? Uma proposta apresentada no Conselho Diretor da Anatel nesta semana tenta dar um caminho mais objetivo para essa discussão. Ela ainda não foi aprovada, mas já mostra para onde o debate está indo.
O que foi proposto
O voto foi apresentado durante a análise de recursos ligados ao Fust. Nas ofertas em que a utilidade principal é a conectividade, a proposta usa 50% do preço como referência:
- Receita de telecom acima de 50% do preço: a fiscalização poderia ser simplificada.
- SVA com 50% ou mais do preço: caberia um exame mais aprofundado. Isso não seria irregularidade automática.
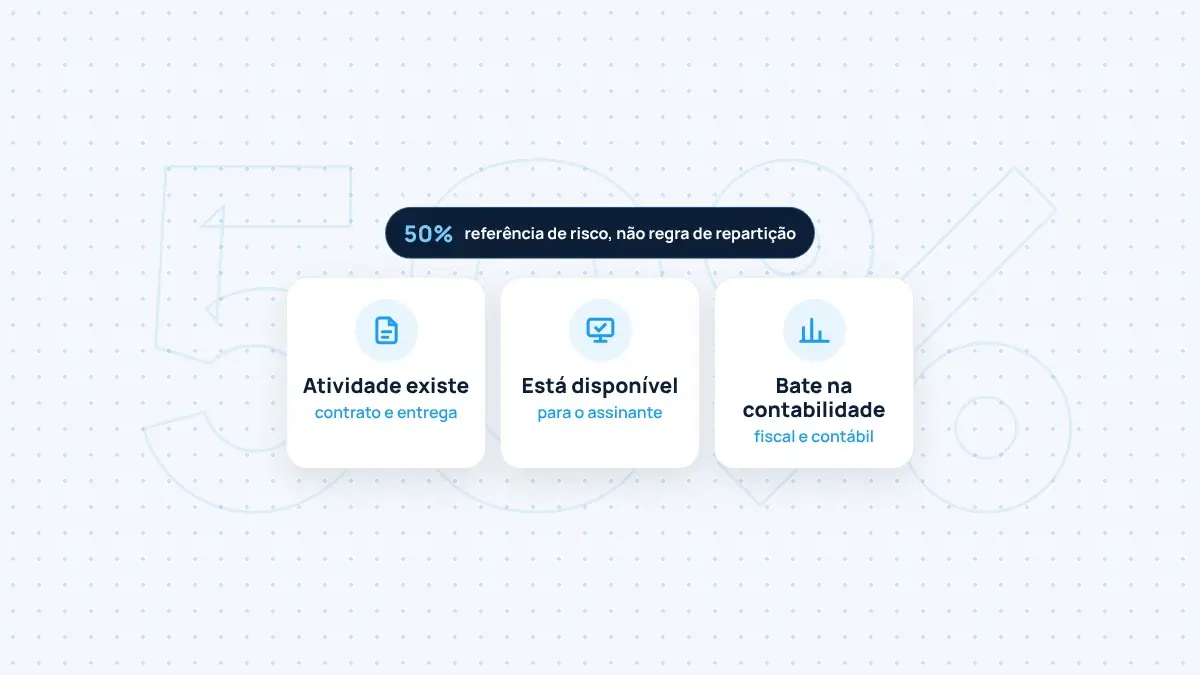
O próprio voto chama o percentual de “referência inicial de razoabilidade econômica”, não de proporção obrigatória. A proposta também sugere rever o entendimento de 2019 de que o SCM absorve tudo o que é vendido junto. Pela nova leitura, uma atividade autônoma pode ser SVA mesmo quando ofertada no mesmo pacote.
O que passa a pesar: a comprovação
O centro da proposta não é a conta matemática, e sim a prova. Segundo a cobertura do Tele.Síntese, o provedor teria de demonstrar três coisas:
- Que a atividade existe: contrato com o fornecedor e entrega efetiva do serviço.
- Que ela está disponível ao assinante: a oferta precisa estar de fato acessível a quem contratou.
- Que os registros fiscais e contábeis batem: o que está no contrato e no plano aparece da mesma forma na contabilidade.
A proposta usa como exemplo os livros digitais em planos de banda larga. Nesse caso, o provedor comprovaria a disponibilidade do serviço, sem precisar provar que cada assinante acessou o conteúdo.
Onde está o risco hoje
A matéria cita casos em que a receita de SVA chega a 85% a 98% do preço do plano. Nesses cenários, a documentação deixa de ser detalhe e passa a definir o desfecho de uma fiscalização.
Sete entidades do setor, entre associações de provedores e de operadoras competitivas, apoiaram publicamente a proposta. Elas pedem fiscalização proporcional e reforçam que o percentual “não representa uma obrigação de repartição das receitas”.
O que ainda está em aberto
- Houve pedido de vista e a Procuradoria vai analisar a proposta.
- Um conselheiro divergiu, apontando a falta de estudos de impacto e o risco de aplicação retroativa.
- Não há decisão final, e as regras podem mudar até lá.
Por isso, a recomendação é tratar o tema como sinal de direção, não como regra vigente. E validar o enquadramento da sua operação com contador e advogado.
O que o provedor pode fazer agora
Independentemente do texto final, organizar a documentação de SVA tem pouco custo e reduz risco:
- Contratos: reúna os contratos de cada serviço ofertado no plano.
- Disponibilidade: guarde a comprovação de que o serviço está disponível ao assinante (ativação, acesso, relatórios do fornecedor).
- Contabilidade: confira se o plano comercial, a nota fiscal e a contabilidade contam a mesma história.
- Peso do SVA: revise os planos em que o SVA tem peso muito alto no preço.
Na ISP Solution, o provedor contrata direto com o fornecedor de cada SVA, com preço direto e sem pedágio de intermediação. A gestão é feita por especialista do produto. Isso deixa a trilha documental mais simples: um contrato por serviço, faturamento claro e relatórios vindos de quem opera o produto. São mais de 50 provedores parceiros, mais de 20 fornecedores e mais de 1,5 milhão de clientes ativados.
Quer revisar como o SVA está estruturado nos seus planos? Fale com o nosso time.