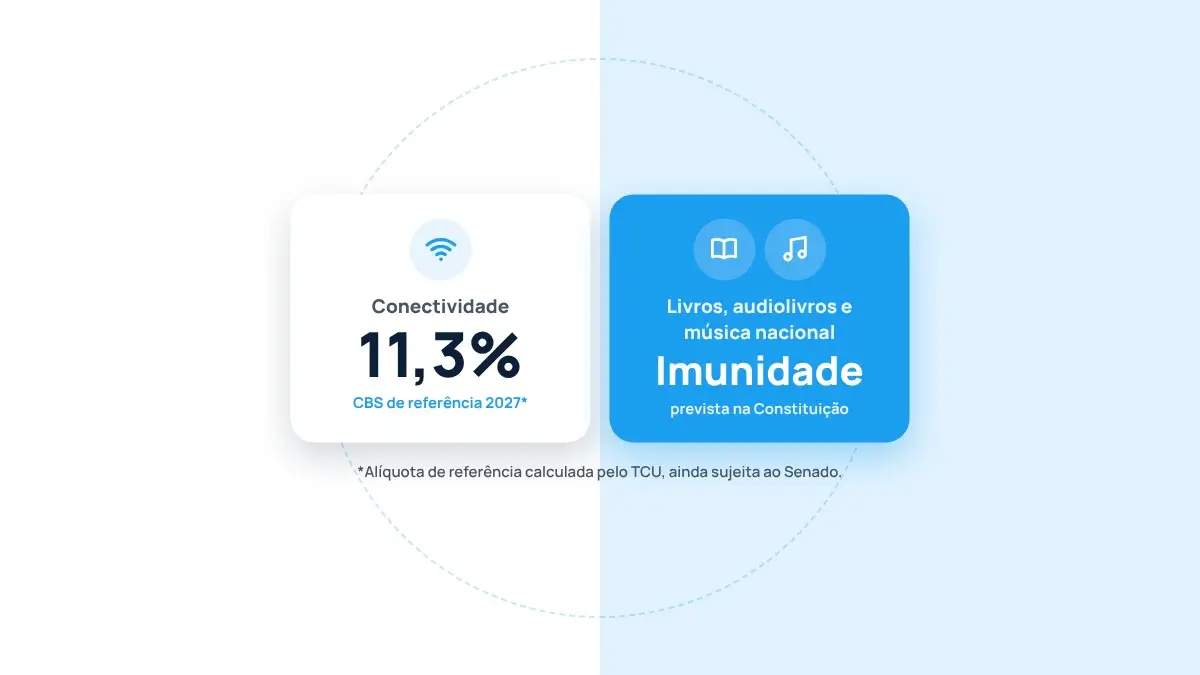
A reforma tributária ganhou um número na semana passada. O Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027, o primeiro ano de cobrança efetiva do tributo. O percentual ainda passa pelo Senado, mas já mudou a conversa nos provedores.
O que foi definido, e o que ainda não foi
A alíquota de 11,3% é de referência: é o ponto de partida calculado pelo TCU para a CBS em 2027, e ainda está sujeita à análise do Senado. Ou seja, o número pode mudar.
Também é importante separar alíquota nominal de carga efetiva. O sistema novo funciona com créditos tributários, e o peso real para cada provedor vai depender do regime tributário, da estrutura de custos e dos créditos que ele conseguir aproveitar.
A preocupação do setor
Associações que representam provedores regionais pediram a revisão do percentual e mais transparência na metodologia. Também pediram simulações para empresas de diferentes portes, em vez de parâmetros pensados para as grandes operadoras.
Os riscos apontados são aumento de custos, repasse para o preço da banda larga, pressão sobre o caixa e adiamento de projetos de expansão da fibra. As próprias associações tratam esses efeitos como riscos de um eventual aumento de carga, sem estimativa publicada.
O que muda na conta do provedor
Se a conectividade passa a carregar um peso tributário maior, a margem de cada serviço precisa ser olhada com mais atenção. Duas perguntas ficam no centro do planejamento de 2027:
- Quanto da sua receita depende só da conexão?
- Que serviços do seu portfólio têm base tributária consolidada?
Onde a imunidade segue valendo
A reforma manteve as imunidades previstas na Constituição. Duas delas interessam diretamente ao portfólio do provedor:
- Livros e audiolivros: a imunidade dos livros está no art. 150, VI, “d”, da Constituição, foi mantida no IBS e na CBS pela Lei Complementar 214/2025 (art. 9º, IV) e, segundo a Súmula Vinculante 57 do STF, vale para o livro eletrônico.
- Música nacional: a imunidade dos fonogramas e videofonogramas musicais produzidos no Brasil está no art. 150, VI, “e”, da Constituição e foi mantida pela mesma lei (art. 9º, V).
Jornais e revistas: a oportunidade que pede acompanhamento
A mesma regra da Constituição que protege os livros (art. 150, VI, “d”) também cita jornais e periódicos, e a Lei Complementar 214/2025 repetiu essa imunidade no IBS e na CBS (art. 9º, IV).
A diferença está no formato digital. Para o livro eletrônico, o STF já consolidou o entendimento na Súmula Vinculante 57. Para jornais e revistas digitais, ainda não há decisão equivalente. A extensão da imunidade ao formato digital é uma leitura possível, mas ainda não está pacificada.
Por isso, jornais e revistas digitais entram no portfólio como oportunidade regulatória: uma janela que pode se confirmar com a reforma, mas que ainda não tem a mesma segurança dos livros e da música nacional. Para quem quer se antecipar, vale incluir o serviço já sabendo disso e acompanhar a evolução com o contador.
Livros, audiolivros e música nacional são categorias com imunidade constitucional consolidada.
O que validar antes de decidir
A imunidade recai sobre o livro e sobre o fonograma musical nacional. A forma como o provedor contrata, fatura e discrimina esses serviços na nota fiscal deve ser validada com o contador. E vale acompanhar a tramitação no Senado, porque a alíquota de referência ainda pode mudar.
Margem sem pedágio
Num ano de revisão de margem, cada ponto conta. Com preço direto do fornecedor, contrato direto e gestão feita por especialista do produto, o provedor inclui livros, audiolivros e música nacional no plano sem pedágio de intermediação e sem aumentar a complexidade da operação.
Três perguntas para o seu planejamento de 2027
- Você já simulou o impacto da CBS no seu regime tributário, considerando os créditos?
- Quanto da sua receita vem de serviços com imunidade consolidada?
- Seu contador já validou como os serviços adicionais aparecem na sua nota fiscal?
Leia também: Livros e audiolivros: a imunidade que a reforma manteve e 96% das músicas mais tocadas no Brasil são nacionais, e o repertório nacional tem alíquota zero.
Prepare o seu portfólio para 2027
A ISP Solution ajuda provedores regionais a montar um portfólio com livros, audiolivros, música nacional, jornais e revistas, com preço direto do fornecedor, contrato direto e gestão feita por especialista. Sem pedágio e com mais margem para o provedor. Fale com o nosso time.
Fontes
- Tele.Síntese, “Abrint pede revisão da CBS de 11,3% e alerta para impacto sobre provedores” (30/10/2026): https://telesintese.com.br/abrint-pede-revisao-da-cbs-de-113-e-alerta-para-impacto-sobre-provedores/
- Tele.Síntese, “NEO questiona impacto da CBS de 11,3% sobre provedores regionais” (30/10/2026): https://telesintese.com.br/neo-questiona-impacto-da-cbs-de-113-sobre-provedores-regionais/
- Constituição Federal, art. 150, VI, “d” e “e”: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- Lei Complementar 214/2025, art. 9º, IV e V: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- STF, Súmula Vinculante 57 (texto comentado): https://www.dizerodireito.com.br/2020/04/nova-sumula-vinculante-57-comentada.html
Este conteúdo é informativo e não substitui orientação contábil ou jurídica.