Faltam dois meses para a reforma tributária mudar de fase. Em 2026, a CBS e o IBS rodaram com alíquotas de teste. Em 2027, a CBS deixa de ser teste e passa a ser cobrada de fato. Para o provedor, é hora de revisar preço e margem de cada serviço do portfólio.
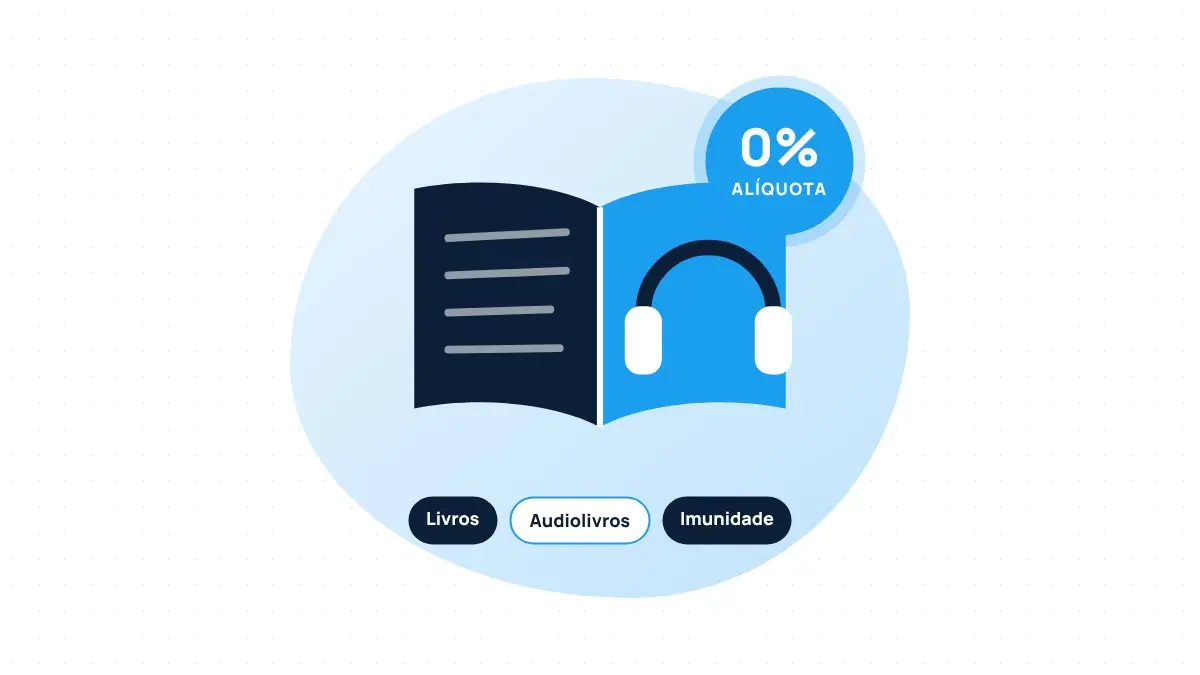
Uma categoria, porém, segue fora dessa conta: livros e audiolivros.
O que muda em 2027
Pelo cronograma da reforma, 2026 é o ano de teste, com alíquotas reduzidas de 0,9% para a CBS e 0,1% para o IBS. Em 2027, começa a cobrança da CBS sem caráter de teste, e a transição completa segue até 2033.
Na prática, cada serviço vendido pelo provedor passa a ter o seu impacto tributário recalculado ao longo dos próximos anos.
O que não muda: a imunidade dos livros
A imunidade dos livros não é um benefício novo nem uma oportunidade regulatória. Ela está na Constituição Federal desde 1988, no art. 150, VI, “d”, e foi preservada pela reforma:
- Constituição: livros têm imunidade tributária prevista no art. 150, VI, “d”.
- Lei da reforma: a Lei Complementar 214/2025, que regulamenta o IBS e a CBS, lista no art. 9º, IV, os livros entre as operações imunes aos novos tributos.
- Formato digital: o STF, pela Súmula Vinculante 57, estendeu a imunidade ao livro eletrônico. Para audiolivros, o enquadramento segue o mesmo entendimento do Supremo sobre o conceito de livro (RE 330.817).
Por isso, livros e audiolivros estão na categoria de imunidade consolidada. É diferente de serviços que dependem de uma janela regulatória ainda em definição, ou de uma redução de alíquota que ainda aguarda regulamentação.
Por que isso importa para o provedor
Num momento em que o provedor vai revisar a margem de cada serviço, ter no portfólio uma categoria com imunidade constitucional consolidada é uma vantagem concreta. A base legal não depende de interpretação nova nem de regulamentação futura.
O que validar antes de vender
A imunidade recai sobre o livro. Para que ela se reflita corretamente na operação do provedor, três pontos precisam estar claros:
- Contrato: como o serviço de livros e audiolivros é contratado com o fornecedor.
- Faturamento: como o serviço aparece na fatura do cliente.
- Nota fiscal: como o serviço é discriminado no documento fiscal.
Esses pontos devem ser validados com o contador do provedor. E vale lembrar que a transição da reforma vai até 2033, com regras complementares ainda sendo publicadas.
Livros e audiolivros sem pedágio
Para a imunidade virar margem de verdade, o restante da conta também precisa fechar. Com preço direto do fornecedor, contrato direto e gestão feita por especialista do produto, o provedor oferece livros e audiolivros no plano sem pedágio de intermediação e sem aumentar a complexidade da operação.
Três perguntas para o seu planejamento de 2027
- Você já mapeou o impacto da CBS em cada serviço do seu portfólio?
- Quantos serviços do seu plano têm base tributária consolidada, e quantos dependem de regulamentação futura?
- Seu contador já validou como os serviços de valor adicionado aparecem na sua nota fiscal?
Leia também: 96% das músicas mais tocadas no Brasil são nacionais, e o repertório nacional tem alíquota zero e Fim da Norma 4 em 2027: o que muda no SVA do seu provedor.
Prepare o seu portfólio para 2027
A ISP Solution ajuda provedores regionais a incluir livros e audiolivros no plano, com preço direto do fornecedor, contrato direto e gestão feita por especialista do produto. Sem pedágio e com mais margem para o provedor. Fale com o nosso time e veja como montar esse serviço na sua operação.
Fontes
- Constituição Federal, art. 150, VI, “d”: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- Lei Complementar 214/2025, art. 9º, IV: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- STF, Súmula Vinculante 57 (texto comentado): https://www.dizerodireito.com.br/2020/04/nova-sumula-vinculante-57-comentada.html
- Secretaria de Economia do DF, cronograma da reforma tributária: https://www.economia.df.gov.br/reforma-tributaria